Vzory faktur
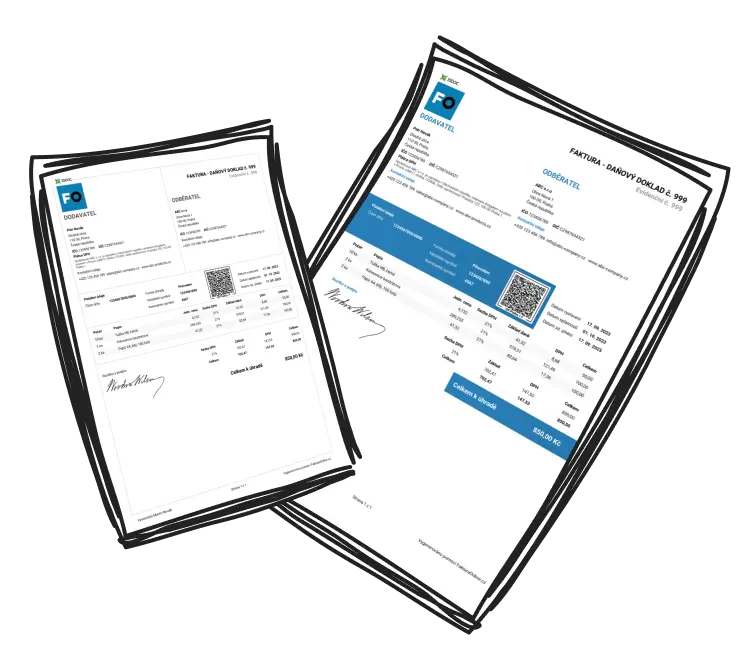
Napravite fakturu online besplatno
Unesite podatke u nekoliko koraka, pogledajte pregled i preuzmite fakturu kao PDF.
Uzorak fakture bez PDV-a
Fakturu bez PDV-a izdajete ako niste u sistemu poreza na dodatu vrednost – što znači da vaš ukupan promet u prethodnih 12 meseci nije prešao 8 miliona dinara. Na takvoj fakturi ne smete iskazati PDV niti poresku stopu. Vaš kupac na osnovu ovog računa nema pravo na odbitak prethodnog poreza. Faktura bez PDV-a mora sadržati sve uobičajene podatke kao i svaki drugi račun – jedina razlika je u tome što nema obračunatog poreza.
Uzorak fakture sa PDV-om
Faktura sa PDV-om je standardni račun koji izdaje svaki obveznik poreza na dodatu vrednost u Srbiji. Na njoj se posebno iskazuju osnovica, poreska stopa i iznos obračunatog PDV-a. Samo formalno i materijalno ispravan račun daje kupcu pravo na odbitak prethodnog poreza. Ako faktura ne sadrži sve obavezne elemente propisane članom 42. Zakona o PDV-u, kupac „gubi PDV" – Poreska uprava može da ospori pravo na odbitak.
Uzorak avansnog računa
Avansni račun je dokument koji obveznik PDV-a izdaje kada primi uplatu ili deo uplate pre nego što isporuči robu ili izvrši uslugu. To je zakonska obaveza – na osnovu primljenog avansa nastaje obaveza obračuna PDV-a. U konačnom računu, koji se izdaje nakon izvršenog prometa, avansne uplate se odbijaju kako ne bi došlo do dvostrukog oporezivanja. Avansni račun se izdaje i kroz Sistem elektronskih faktura (SEF) kada postoji obaveza elektronskog fakturisanja.
Uzorak profakture
Profaktura (predračun) je dokument kojim pozivate kupca na plaćanje pre nego što izvršite isporuku dobara ili pružite uslugu. Profaktura nije račun u smislu Zakona o PDV-u – ne stvara obavezu obračuna PDV-a i ne unosi se u poslovne knjige kao faktura. Služi kao instrukcija za plaćanje, informacija o cenama i uslovima, i često prethodi izdavanju avansnog računa nakon što kupac izvrši uplatu.
Uzorak korektivnog PDV računa
Korektivni PDV račun – u praksi poznat kao knjižno odobrenje, odnosno dokument o smanjenju osnovice – izdajete kada je potrebno naknadno umanjiti osnovicu i obračunati PDV na već izvršenom prometu. Razlozi mogu biti vraćanje robe, reklamacija, naknadno odobreni rabat ili greška na originalnoj fakturi. Da biste kao izdavalac ostvarili pravo na smanjenje obračunatog PDV-a, neophodno je da od primaoca dobijete pisanu potvrdu da je izvršio ispravku odbitka prethodnog poreza.
Uzorak računa u režimu obrnutog oporezivanja
Faktura u režimu obrnutog oporezivanja (reverse charge) koristi se kada se odgovornost za obračun PDV-a prenosi sa prodavca na kupca. To se najčešće primenjuje kod prekograničnih usluga i određenih domaćih transakcija. Ovaj uzorak reverse charge fakture vam pomogne da ispravno sastavite dokument koji ispunjava sve zakonske zahteve.
Uzorak Predračuna
Predračun je dokument kojim potencijalnom kupcu saopštavate koliko će koštati određena roba ili usluga. Za razliku od profakture, predračun nije poziv na plaćanje – on je informativni dokument koji služi kao osnov za donošenje odluke o kupovini. Predračun nije obavezujući i ne stvara obavezu obračuna PDV-a. Ako kupac prihvati predračun, sledi narudžbenica, a zatim faktura za izvršeni promet.
Uzorak Potvrde o uplati
Potvrda o uplati je dokument kojim primalac novca pisanim putem potvrđuje da je uplata izvršena. Služi kao dokaz da je kupac izmirio svoju obavezu – bilo u celosti ili delimično. Posebno je važna kod gotovinskih plaćanja, gde ne postoji izvod sa tekućeg računa kao automatski dokaz o transakciji. Potvrda o uplati nije račun i ne zamenjuje fakturu – ali u kombinaciji sa fakturom čini kompletnu dokumentaciju o izvršenom poslu i plaćanju.
Uzorak Ponude
Ponuda je dokument kojim dobavljač saopštava potencijalnom kupcu šta može da isporuči i pod kojim uslovima. Dobro sastavljena ponuda često presudi da li ćete dobiti posao ili ne. U Srbiji je ponuda pravno obavezujuća – ako je kupac prihvati, nastaje ugovorni odnos. Zato obratite pažnju na to šta navodite i do kada ponuda važi. Ako želite da zadržite fleksibilnost, jasno naznačite da je ponuda neobavezujuća.
Uzorak Narudžbenice
Narudžbenica je dokument kojim kupac zvanično poručuje robu ili uslugu od dobavljača. Ona predstavlja izjavu volje – ako se poziva na postojeći predračun ili ponudu i sadrži iste uslove, njenim slanjem nastaje ugovorni odnos. Zato je važno da svi podaci budu tačni i potpuni. Dobro sastavljena narudžbenica štiti obe strane od nesporazuma o obimu, cenama i rokovima isporuke.
Uzorak računa za prodaju polovnih dobara (razlika u ceni)
Račun za prodaju polovnih dobara po posebnom postupku oporezivanja izdajete kada kao obveznik PDV-a prodajete polovna dobra, umetnička dela, kolekcionarska dobra ili antikvitete i PDV obračunavate samo na razliku između prodajne i nabavne cene – a ne na celokupnu naknadu. Ovaj postupak, propisan članom 36. Zakona o PDV-u, primenjuje se pod uslovom da prethodni isporučilac pri nabavci nije dugovao PDV ili je sam primenjivao oporezivanje razlike. Na računu se ne sme posebno iskazati PDV – kupac nema pravo na odbitak prethodnog poreza.
Uzorak otpremnice
Otpremnica je dokument koji prati robu od magacina do kupca i potvrđuje da je isporuka fizički izvršena. Nije zakonski obavezna, ali je u praksi nezamenljiva – služi kao dokaz da je roba napustila vaš magacin, da ju je kupac preuzeo u određenoj količini i stanju, i kao osnov za kontrolu zaliha i reklamacije.