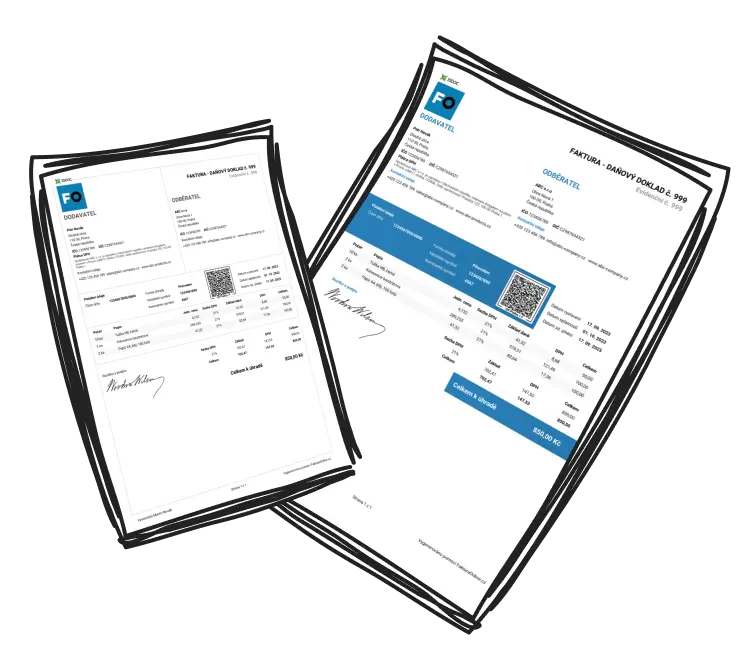
Knjigovodstvena stavka
Knjigovodstvena stavka je pojedinačan zapis u knjigama koji prikazuje jednu poslovnu promenu. Upisuje se prema principu dvojnog knjigovodstva: na jednoj strani je dugovna, na drugoj potražna strana, i iznosi moraju biti jednaki.
Stavke se vode u glavnoj knjizi i, po potrebi, u pomoćnim evidencijama (kupci, dobavljači, blagajna). Mogu biti redovne, ispravke (storno) ili prenosi između konta, ali cilj je uvek jasan pregled šta, kada i na koji konto je knjiženo.
Šta obično sadrži jedna stavka:
- Datum knjiženja
- Konto ili više konta glavne knjige
- Opis poslovne promene
- Iznos i valuta
- Oznaka strane: dugovna ili potražna
- Broj i vrsta pratećeg dokumenta (faktura, izvod i sl.)
- Poslovni partner, ako je primenjivo

Primer knjiženja
Kupovina robe na odloženo plaćanje: nabavka (roba/trošak) na dugovnoj strani, obaveze prema dobavljaču na potražnoj strani. Iznosi su jednaki na obe strane.