Fakturisanje u eri kriptovaluta

Kriptovalute kao sredstvo plaćanja u Srbiji
Srbija je još 2020. godine usvojila Zakon o digitalnoj imovini, koji je počeo da se primenjuje u junu 2021. godine. Ovim zakonom jasno su definisane dve kategorije digitalne imovine – virtuelne valute (poput bitkoina i etera) i digitalni tokeni.
Ključna stvar za preduzetnike: kriptovalute nemaju status novca ni zakonskog sredstva plaćanja, ali ih fizička i pravna lica mogu prihvatati kao sredstvo razmene. U praksi to znači da možete naplatiti svoju uslugu ili proizvod u bitkoinu, ali ste i dalje u obavezi da poštujete poreske i fakturne propise.
Iako kriptovalute možete koristiti za naplatu, faktura se uvek iskazuje u dinarima (RSD). Iznos u kriptovaluti služi kao dodatna informacija na dokumentu.
Kako izgleda faktura za kripto transakciju
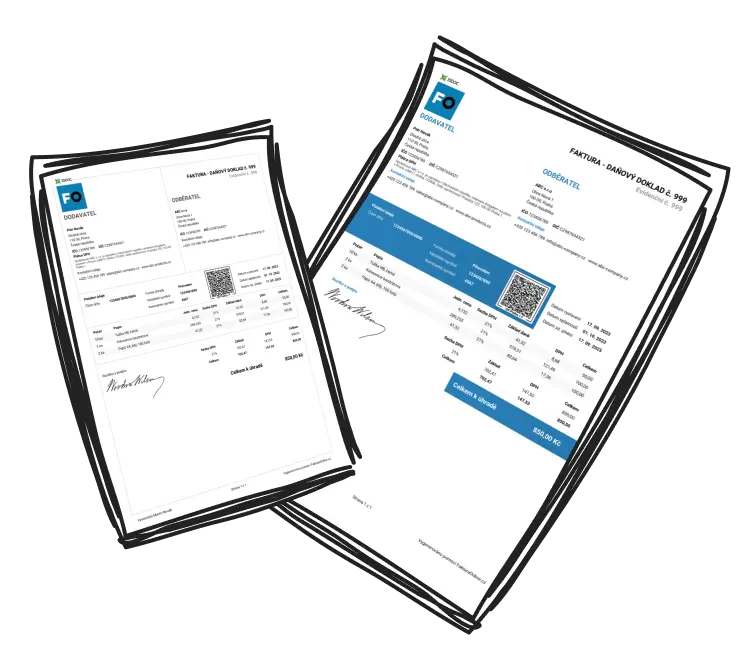
Struktura fakture za plaćanje kriptovalutom u osnovi je ista kao i za svaku drugu fakturu. Mora sadržati sve zakonski propisane elemente: podatke o izdavaocu i primaocu, datum, broj fakture, opis robe ili usluge i ukupan iznos. Međutim, nekoliko specifičnosti razlikuje je od klasične fakture:
Valuta i količina – navedite vrstu kriptovalute (npr. BTC, ETH) i tačan iznos.
Preračun u dinare – konvertujte kripto iznos u dinarsku vrednost po srednjem kursu NBS na dan transakcije. Ovo je obavezno za poreske svrhe.
Adresa novčanika (wallet address) – uputstva za plaćanje treba da uključe adresu na koju kupac šalje kripto sredstva.
Datum i vreme – s obzirom na volatilnost kriptovaluta, tačan datum i vreme transakcije su bitni za utvrđivanje vrednosti.

Petar je dizajner iz Beograda. Klijentu iz inostranstva izdaje fakturu za izradu logotipa u vrednosti od 0,015 BTC. Na dan fakturisanja srednji kurs bitkoina je oko 8.500.000 RSD. Petar na fakturi navodi: iznos u BTC (0,015), dinarsku protivvrednost (127.500 RSD), datum, svoju BTC wallet adresu i QR kod za plaćanje.
Porez na kriptovalute – osnovno što morate znati
Porez na kriptovalute u Srbiji se plaća isključivo na realizovanu dobit, po stopi od 15% na kapitalnu dobit. To znači da dok držite kriptovalutu, poreska obaveza ne nastaje – nastaje tek u momentu prodaje, odnosno konverzije u dinare ili drugu vrednost.
Kako se to odnosi na fakturisanje? Kada primite kriptovalutu kao naknadu za uslugu, to se ne tretira kao klasična trgovina kripto imovinom. Ukoliko poslodavac ili klijent prenese digitalnu imovinu kao naknadu za rad, takva primanja se mogu tretirati kao zarada, odnosno prihod, sa svim pripadajućim poreskim obavezama.

Ako primite kriptovalutu kao naplatu za uslugu, a zatim je konvertujete u dinare po višoj ceni – razlika može podleći dodatnom oporezivanju kao kapitalna dobit. Vodite preciznu evidenciju o vrednosti kriptovalute u momentu prijema i u momentu konverzije.
Evidencija i dokumentacija
Od ključne važnosti je da obezbedite dokaze za sve transakcije, jer bez dokaza o nabavnoj ceni, Poreska uprava može oporezovati celokupan iznos prodajne cene kriptovalute. Za preduzetnike koji fakturišu u kriptovalutama to znači:
Čuvajte sve – izvode sa kripto menjačnice, screenshot-ove transakcija, blockchain potvrde, izvode sa bankovnog računa nakon konverzije. Za prijavu poreza koristi se obrazac PPDG-3R, uz koji se prilažu dokazi o nabavnoj i prodajnoj ceni – izvodi sa računa, izveštaji sa kripto-menjačnice ili platforme.
Fizička lica poresku prijavu podnose u roku od 120 dana od isteka kvartala u kojem je ostvaren prihod. Pravna lica prijavljuju porez na kraju poslovne godine, u sklopu završnog računa.
PDV i kriptovalute
Važna informacija za pravna lica u PDV sistemu: trgovina digitalnom imovinom je oslobođena poreza na dodatu vrednost, ali pravna lica istovremeno nemaju ni pravo da PDV iz faktura dobavljača koriste kao odbitnu stavku.
U praksi, ako prodajete softversku uslugu i naplatite je u bitkoinu, sam promet usluge podleže redovnom PDV režimu kao i svaka druga usluga. Kriptovaluta je u ovom slučaju samo način plaćanja, ne predmet prometa.
Poreske olakšice koje treba da znate
Zakon predviđa i nekoliko olakšica za preduzetnike koji posluju sa digitalnom imovinom:
Ulaganje u domaću firmu – ako prodate digitalnu imovinu i u roku od 90 dana uložite dobijeni novac u kapital privrednog društva ili investicionog fonda u Srbiji, možete ostvariti oslobođenje od 50% poreza na kapitalnu dobit.
Držanje duže od 10 godina – ukoliko je kriptovaluta bila u vašem vlasništvu duže od 10 godina, pri prodaji ne plaćate porez na kapitalnu dobit.
Kapitalni gubitak – ako pri prodaji ostvarite nižu cenu od nabavne, taj gubitak možete iskoristiti za umanjenje budućeg poreza na kapitalnu dobit.

U kapital privrednog društva mogu se uneti digitalni tokeni kao nenovčani ulog, ali ne i virtuelne valute poput bitkoina. Bitkoin se može konvertovati u dinare, pa tek onda uplatiti kao novčani kapital.
Praktični saveti za fakturisanje u kriptovalutama
Definišite uslove unapred – u ugovoru ili ponudi navedite da prihvatate kripto plaćanje, koja valuta je u pitanju i kako se utvrđuje kurs (npr. srednji kurs NBS na dan izdavanja fakture).
Koristite alat za fakturisanje – umesto ručnog kreiranja faktura, koristite online alat koji vam omogućava brzo izdavanje profesionalnih faktura sa svim potrebnim elementima.
Konvertujte odmah ili ne – svesno odlučite – ako odmah konvertujete primljeni kripto u dinare, izbegavate rizik od pada cene. Ako odlučite da zadržite kripto, vodite računa o tome da kasnija prodaja može dovesti do dodatne poreske obaveze.
Konsultujte se sa računovođom – kripto transakcije imaju specifičan računovodstveni tretman. U praksi se virtuelne valute najčešće evidentiraju kao nematerijalna imovina ili zalihe, u zavisnosti od toga da li su namenjene držanju ili daljoj prodaji.
Zaključak:
Fakturisanje u kriptovalutama nije naučna fantastika – to je realnost koja je već regulisana srpskim zakonodavstvom. Zakon o digitalnoj imovini pruža jasan okvir, a preduzetnici koji žele da prihvate kripto plaćanja to mogu učiniti bez pravne neizvesnosti. Najvažnije je zapamtiti tri stvari: fakturu uvek iskazujte u dinarima sa kripto iznosom kao dodatnom informacijom, čuvajte kompletnu dokumentaciju o svakoj transakciji i na vreme prijavite ostvareni prihod. Sve ostalo – od izbora kriptovalute do tehničkog rešenja za naplatu – stvar je vaše poslovne odluke.
apsolutno svakoIzdati fakturu