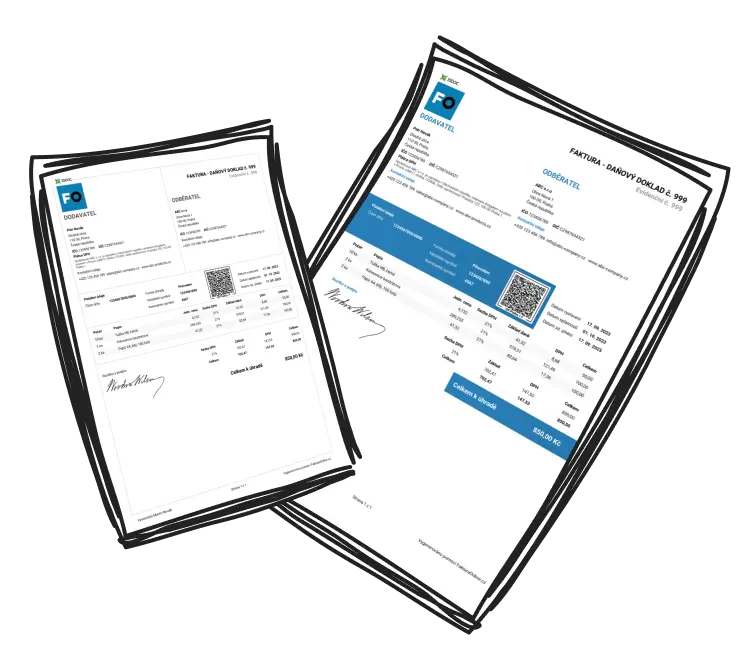
Obrnuto zaduženje: Šta je i kako pravilno fakturisati
Šta je obrnuto zaduženje?
Kod standardnog prometa dobara i usluga, prodavac obračunava PDV na fakturi i plaća ga državi. Kod obrnutog zaduženja (poznatog i kao reverse charge ili obrnuto terećenje) ova obaveza prelazi na kupca – primaoca dobara ili usluga. Prodavac izdaje fakturu bez obračunatog PDV-a, a kupac sam obračunava porez i prijavljuje ga u svojoj poreskoj prijavi.
Ovaj mehanizam postoji kako bi se sprečile poreske zloupotrebe, posebno u sektorima gde su lanci transakcija složeni i gde je rizik od PDV prevara povećan.
Kada se primenjuje obrnuto zaduženje u Srbiji?
Zakon o PDV-u (član 10, stav 2) definiše konkretne slučajeve kada je poreski dužnik primalac, a ne isporučilac. Ovo su najvažniji:
Promet sekundarnih sirovina - Kada jedan obveznik PDV-a prodaje sekundarne sirovine (otpadni materijali, reciklažne sirovine) i sa njima povezane usluge drugom obvezniku PDV-a, kupac obračunava PDV.
Promet građevinskih objekata (po ugovoru) - Kod prodaje građevinskih objekata i ekonomski deljivih celina između dva obveznika PDV-a, kupac je poreski dužnik – ali samo ako je ugovorom predviđeno da će se na taj promet obračunati PDV.
Dobra i usluge iz oblasti građevinarstva - Ovo je u praksi najčešći slučaj. Kada obveznik PDV-a pruža građevinske radove drugom obvezniku PDV-a (ili određenim licima iz člana 9, stav 1 Zakona), kupac obračunava PDV.
Promet električne energije i prirodnog gasa - Kada se električna energija ili prirodni gas isporučuju preko prenosne, transportne ili distributivne mreže obvezniku PDV-a koji ih nabavlja radi dalje prodaje, kupac je poreski dužnik. Ovo se ne odnosi na krajnju potrošnju.
Usluge stranih lica - Kada strano lice koje nije obveznik PDV-a u Srbiji pruža usluge domaćem licu, primalac usluga je poreski dužnik i obračunava PDV putem internog računa.
Pravilo o obrnutom zaduženju između obveznika PDV-a važi isključivo ako su oba učesnika u transakciji evidentirana za obavezu plaćanja PDV-a u Srbiji.
Kako izgleda faktura kod obrnutog zaduženja?
Faktura za promet na koji se primenjuje obrnuto zaduženje razlikuje se od standardne fakture u nekoliko ključnih tačaka:
Isporučilac (prodavac) na fakturi ne iskazuje PDV. Umesto toga, navodi napomenu da se PDV obračunava od strane primaoca, u skladu sa odgovarajućim članom Zakona o PDV-u. Primalac (kupac) je zatim dužan da:
Sačini interni račun na dan nastanka poreske obaveze;
Obračuna PDV po odgovarajućoj stopi (10% ili 20%);
Iskaže obračunati PDV u poreskoj prijavi;
Ako ispunjava uslove, koristi obračunati PDV kao prethodni porez (odbitak).
Obrnuto zaduženje u Sistemu elektronskih faktura (SEF)
Od uvođenja obaveznog elektronskog fakturisanja u Srbiji, obrnuto zaduženje se evidentira kroz posebne poreske kategorije u SEF-u:
AE20 – obrnuto obračunavanje PDV-a po stopi od 20%;
AE10 – obrnuto obračunavanje PDV-a po stopi od 10%.
Kada izdavalac kreira elektronsku fakturu za promet na koji se primenjuje obrnuto zaduženje, bira poresku kategoriju AE (umesto standardne S) i odgovarajuću šifru osnova koja upućuje na konkretni član Zakona.
Primalac, koji je poreski dužnik, zatim evidentira obračun PDV-a kroz Pojedinačnu ili Zbirnu evidenciju PDV-a u SEF-u.
Zaključak:
Obrnuto zaduženje nije komplikovano koliko na prvi pogled deluje – ključ je znati kada se primenjuje i ko obračunava PDV. Ako ste obveznik PDV-a i poslujete u građevinarstvu, sa sekundarnim sirovinama ili sa inostranim dobavljačima, ovaj mehanizam je deo vaše svakodnevice. Najvažnije što treba zapamtiti: prodavac izdaje fakturu bez PDV-a uz odgovarajuću napomenu, a kupac sam obračunava porez i evidentira ga u poreskoj prijavi. U SEF-u se koriste poreske kategorije AE10 i AE20, a primalac vodi evidenciju kroz interni račun.